
– Las promociones, descuentos y facilidades de pago pueden dar una falsa sensación de ahorro. Comprar sin revisar el presupuesto y acumular mensualidades podría comprometer los ingresos de los hogares durante los primeros meses de 2027.
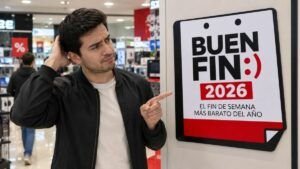
El Buen Fin llegó con escaparates llenos de promociones, ofertas de temporada y facilidades de crédito que buscan incentivar el consumo. Sin embargo, detrás de los anuncios de descuentos y las atractivas mensualidades existe una realidad que los consumidores no deben perder de vista: cada compra representa un compromiso para su bolsillo.
En esta edición, que se realiza del 13 al 17 de noviembre, miles de establecimientos buscan atraer compradores que aprovechan la cercanía de las fiestas decembrinas para adelantar regalos, renovar artículos del hogar o adquirir productos tecnológicos.
El problema es que gastar durante estos días puede tener consecuencias cuando llegue diciembre y, particularmente, enero, un mes en el que suelen acumularse pagos de servicios, colegiaturas, compromisos financieros y otros gastos después de las celebraciones de fin de año.
La ilusión de pagar poco puede salir cara
Una de las estrategias comerciales más atractivas es ofrecer productos mediante pagos semanales, quincenales o mensualidades sin intereses. Estas alternativas permiten adquirir artículos cuyo precio completo podría resultar difícil de cubrir de una sola vez.
No obstante, el riesgo aparece cuando los consumidores dejan de observar el costo total de sus compromisos y únicamente se concentran en cuánto tendrán que pagar cada periodo.
Por ejemplo, una persona que adquiere un teléfono celular, una pantalla y algunos artículos para el hogar puede terminar con varias mensualidades que, individualmente, parecen manejables, pero que juntas representan una cantidad considerable de sus ingresos.
A esto se suma que las tarjetas de crédito tienen fechas de corte y pago que deben respetarse. No cubrir el saldo correspondiente puede generar intereses, comisiones y cargos que terminan encareciendo el producto.
Por eso, antes de aceptar cualquier financiamiento, es importante revisar las condiciones de la promoción y calcular cuánto dinero quedará disponible después de cubrir las obligaciones habituales.
El aguinaldo no es dinero para gastar por adelantado
Otro de los errores frecuentes durante esta temporada es utilizar el aguinaldo como justificación para realizar compras que todavía no pueden pagarse.
La expectativa de recibir esta prestación lleva a algunas personas a comprometer anticipadamente recursos que aún no tienen en sus cuentas bancarias.
Sin embargo, el aguinaldo también puede ser necesario para cubrir deudas anteriores, atender gastos familiares, ahorrar o enfrentar imprevistos.
Adelantar compras con la confianza de liquidarlas cuando llegue ese dinero puede convertirse en un problema si aparecen otros compromisos o si la cantidad recibida no alcanza para cubrir todos los gastos previstos.
No todo descuento significa una oportunidad
Las etiquetas con porcentajes de descuento pueden generar una sensación de urgencia. Algunas tiendas utilizan frases como «últimas piezas», «solo por hoy» o «precio especial» para acelerar las decisiones de compra.
Sin embargo, una promoción no necesariamente significa que el consumidor esté obteniendo el mejor precio.
La Procuraduría Federal del Consumidor (Profeco) recomienda comparar precios, revisar las características de los productos y consultar las condiciones de las ofertas antes de realizar una operación.
También conviene verificar las políticas de devolución, garantías y restricciones, especialmente cuando se trata de compras por internet.
Un producto que no estaba contemplado en el presupuesto puede terminar representando un gasto innecesario, incluso cuando se ofrece con un descuento atractivo.
¿Cómo evitar que el Buen Fin afecte tu economía?
Para aprovechar esta temporada sin comprometer las finanzas personales, existen algunas medidas que pueden marcar la diferencia:
- Establecer un presupuesto: definir cuánto dinero se puede gastar sin utilizar recursos destinados a necesidades básicas.
- Hacer una lista de prioridades: identificar qué productos realmente hacen falta y evitar compras por impulso.
- Comparar antes de pagar: revisar el precio en diferentes establecimientos y plataformas digitales.
- Revisar las deudas existentes: considerar tarjetas de crédito, préstamos y mensualidades antes de adquirir nuevos compromisos.
- No comprometer ingresos futuros: evitar financiar compras con dinero que todavía no se recibe, como el aguinaldo.
La intención no es dejar de comprar durante el Buen Fin, sino hacerlo con mayor responsabilidad y sin perder de vista las consecuencias de cada decisión.
La verdadera prueba llegará en enero
El éxito de una temporada de descuentos no debería medirse únicamente por el volumen de ventas o la cantidad de productos adquiridos, sino también por la capacidad de los consumidores para mantener sus finanzas bajo control.
Comprar una computadora necesaria para trabajar, reemplazar un electrodoméstico descompuesto o aprovechar una reducción real de precio puede representar una buena decisión.
En cambio, adquirir artículos únicamente porque están en promoción puede provocar que los ingresos de los próximos meses ya estén comprometidos antes de comenzar el año.
El Buen Fin puede ser una oportunidad para el consumo inteligente, pero también una puerta al sobreendeudamiento si no existe planeación.
La pregunta que cada comprador debería hacerse antes de pagar no es cuánto está descontando la tienda, sino cuánto le costará realmente esa decisión cuando llegue la siguiente quincena.